― 「管理不全空家」という新しい区分 ―
こんにちは、安い不動産(同)です。「家が建っていれば、土地の固定資産税は安い」――よく聞くお話ですが、空き家の場合は、そうとも限らなくなっています。
目次
ひとことで言うと
- 家が建っている土地は、固定資産税が軽くなる特例(住宅用地の特例)を受けています。
- 2023年(令和5年)12月13日から、法律の改正で「管理不全空家」という区分ができました。
- 管理が行き届かない空き家として、市町村から「勧告」を受けると、この特例が外れます。
- その結果、土地の固定資産税が大きく上がることがあります。
そもそも「住宅用地の特例」とは
家が建っている土地は、固定資産税の計算のもとになる額が、
- 200㎡までの部分は6分の1
- 200㎡を超える部分は3分の1
に軽くなっています。「空き家を壊すと税金が上がる」と言われるのは、この特例がなくなるからです。
これまでと、何が変わったの?
これまでは、倒れそうなほど傷んだ「特定空家」に指定されて勧告を受けるまで、特例はそのままでした。改正後は、その一歩手前の段階でも対象になります。
- 窓ガラスが割れたまま
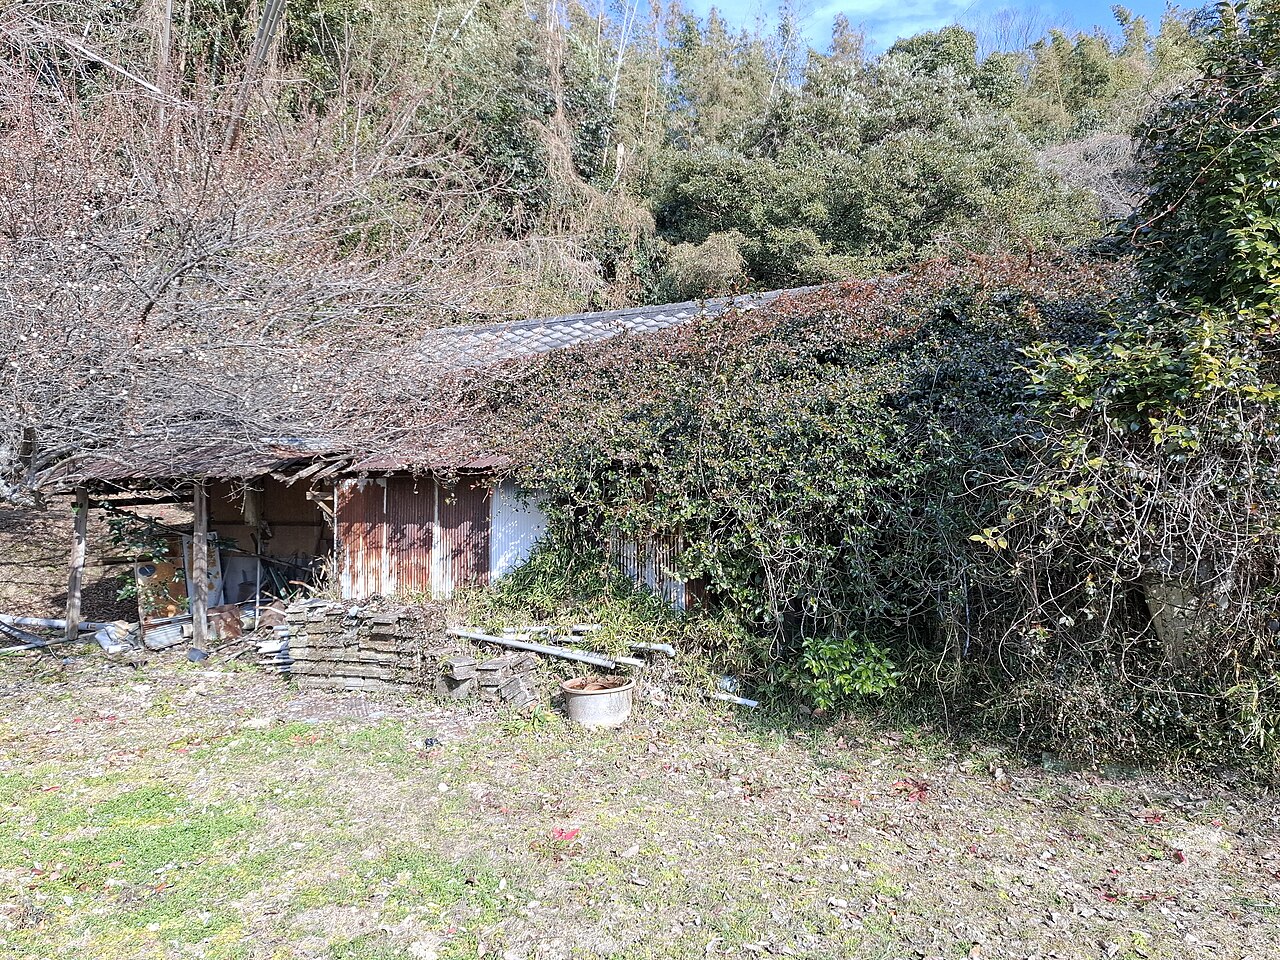
- 雑草や庭木が伸び放題で、道路や隣の家にはみ出している
- 屋根や外壁の一部がはがれかけている
このまま放っておくと「特定空家」になりそうな空き家が、「管理不全空家」です。市町村は、まず指導をし、それでも直らなければ勧告をします。勧告を受けると、住宅用地の特例が外れます。
「壊すか、売るか、管理するか」を早めに
空き家は、持っているだけで固定資産税・草刈り・見回りの手間とお金がかかります。そこに税金の特例が外れるおそれが加わると、「とりあえずそのまま」が一番高くつくことにもなりかねません。
相続した実家なら、「空き家の3,000万円控除」が使える期限もあります(2027年12月31日までの売却)。管理を続けるのか、売るのか――勧告を受ける前に、一度考えてみてはいかがでしょうか。
根拠
- 空家等対策の推進に関する特別措置法(令和5年改正、2023年12月13日施行)第13条(管理不全空家等に対する指導・勧告)
- 地方税法 第349条の3の2(住宅用地に対する固定資産税の課税標準の特例。勧告を受けた空家等の敷地は対象外)
- 国土交通省「空家等対策の推進に関する特別措置法関連情報」
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000035.html
空き家の売却や、古家付きの土地のご相談は、安い不動産(同)にお気軽にどうぞ。
写真:草木に覆われた空き家(撮影:Kuroshio no Neko/Wikimedia Commons、CC BY 4.0)